Au programme de cet article
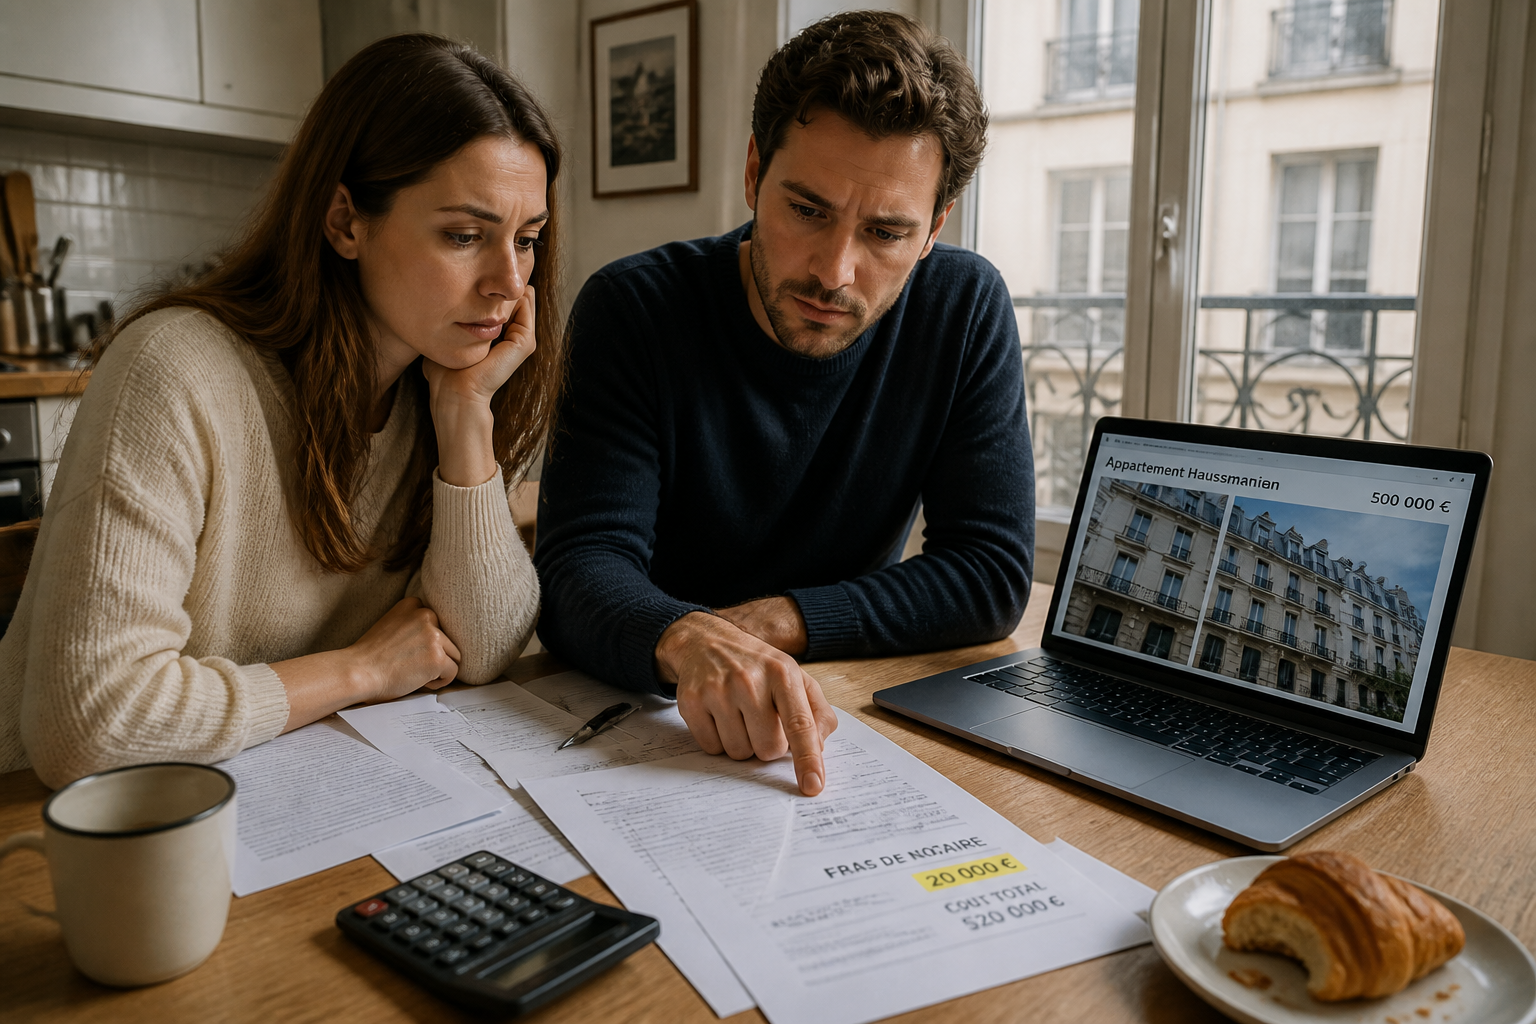
Vous avez trouvé le bien idéal, le compromis est signé, et là tombe la mauvaise nouvelle : il faut prévoir les frais de notaire. Dans l’ancien, ils représentent en moyenne 7 à 8 % du prix d’achat. Pour un appartement à 250 000 €, cela signifie environ 20 000 € à sortir en plus du prix affiché. Une somme qui change la donne dans un plan de financement, et qu’il vaut mieux anticiper dès la première visite.
Le terme « frais de notaire » est d’ailleurs trompeur. Sur ce total, la rémunération du notaire ne pèse que 10 %. La plus grosse part, environ 80 %, est constituée de taxes reversées à l’État et aux collectivités locales. Le reste sert à rembourser les frais que le notaire a avancés pour monter le dossier. Comprendre cette répartition permet d’y voir clair et d’éviter les mauvaises surprises au moment de la signature.
Quelle est la composition exacte des frais de notaire dans l’ancien ?
Quatre postes distincts composent la somme totale versée lors de l’acquisition d’un logement ancien. Chacun a sa logique et son destinataire.
Les droits de mutation (DMTO), la part du lion
Les droits de mutation à titre onéreux, ou DMTO, sont des impôts collectés par le notaire puis reversés au Trésor public. Ils financent le département et la commune où se situe le bien. En 2025, le taux global appliqué dans la quasi-totalité des départements français est de 5,80 % du prix de vente.
Ce taux se décompose en trois éléments :
- un droit départemental, que les conseils départementaux peuvent porter jusqu’à 5 % pour les actes conclus entre le 1er avril 2025 et le 31 mars 2028, avec une exception pour certains primo-accédants ;
- une taxe additionnelle de 1,20 % ;
- un prélèvement pour frais d’assiette et de recouvrement de 2,37 %, calculé non pas sur le prix de vente mais sur le montant du droit départemental lui-même.
La différence entre l’ancien et le neuf s’explique ici. Dans le neuf, la taxe départementale est beaucoup plus faible, ce qui ramène les frais totaux à 2 ou 3 % du prix. Dans l’ancien, cette taxe grimpe à 4,50 % dans la plupart des départements, seuls quelques-uns comme l’Isère, le Morbihan, Mayotte ou l’Indre appliquant un taux réduit à 3,80 %.
Les émoluments du notaire, un barème fixé par l’État
La rémunération du notaire pour la rédaction de l’acte et la sécurisation de la transaction n’est pas libre. Elle suit un barème national proportionnel et dégressif par tranches :
| Tranche du prix du bien | Taux applicable |
|---|---|
| De 0 à 6 500 € | 3,870 % |
| De 6 501 € à 17 000 € | 1,596 % |
| De 17 001 € à 60 000 € | 1,064 % |
| Au-delà de 60 000 € | 0,799 % |
À ces émoluments proportionnels s’ajoutent des émoluments fixes pour des actes précis, comme la mainlevée d’inscription hypothécaire (78 € ou 150 €), la constitution d’une mitoyenneté ou d’une servitude. Le tout est soumis à une TVA de 20 %.
Les débours et la contribution de sécurité immobilière
Les débours correspondent aux sommes que le notaire avance pour votre compte : consultation du cadastre, obtention de l’état hypothécaire, rémunération éventuelle d’un géomètre-expert, frais de publication de la vente. Leur montant varie selon la complexité du dossier, mais se situe généralement entre 800 € et 1 600 € pour une transaction standard.
La contribution de sécurité immobilière, elle, est une taxe reversée à l’État pour financer les formalités d’enregistrement et de publicité foncière. Son taux est de 0,10 % du prix du bien, avec un minimum de 15 €.
Exemple de calcul pour un bien à 250 000 €
Prenons un cas concret : un appartement ancien acheté 250 000 € dans le Rhône, où le taux de DMTO est de 5,80 %.
Les droits de mutation s’élèvent à 250 000 € × 5,80 % = 14 500 €.
Les émoluments du notaire se calculent par tranches :
- 6 500 € × 3,870 % = 251,55 € ;
- 10 500 € × 1,596 % = 167,58 € ;
- 43 000 € × 1,064 % = 457,52 € ;
- 190 000 € × 0,799 % = 1 518,10 €.
Le total hors taxes s’élève à 2 394,75 €. Avec la TVA à 20 %, cela donne 2 873,70 €.
En ajoutant les débours estimés à 1 200 € et la contribution de sécurité immobilière de 250 €, le total des frais atteint environ 18 824 €, soit 7,5 % du prix d’achat. Un chiffre conforme à la fourchette habituelle de 7 à 8 %.
Quels pièges éviter lors du calcul des frais de notaire ?
Le premier piège consiste à oublier que ces frais s’ajoutent à l’apport personnel et au coût du crédit. Ils doivent être intégrés dans le calcul de la capacité d’emprunt dès le départ, pas découverts au moment de la signature. Un bien à 250 000 € nécessite en réalité un budget total d’environ 270 000 €, frais compris.
Le deuxième piège concerne les taux départementaux. Ils ne sont pas uniformes sur tout le territoire. Avant de signer, vérifiez le taux appliqué dans le département où se situe le bien. La différence peut représenter plusieurs centaines d’euros selon que le département a opté pour le taux maximum ou un taux réduit.
Le troisième piège touche à la nature du bien. Depuis le 1er janvier 2013, un logement vendu en VEFA puis revendu pour la première fois dans les cinq ans n’est plus considéré comme neuf, mais comme ancien. Les frais de notaire passent alors de 2 à 3 % à 7 à 8 % du prix, une différence de plusieurs milliers d’euros qui peut surprendre l’acheteur.
Enfin, méfiez-vous des estimations trop approximatives. Les débours varient selon la complexité du dossier, et certains actes annexes comme la mainlevée d’hypothèque ou la constitution d’une servitude ajoutent des émoluments fixes. Un devis détaillé demandé au notaire avant la signature permet d’éviter les mauvaises surprises.
Comment réduire légalement le montant des frais de notaire ?
Contrairement à une idée reçue, il existe des moyens légaux de réduire ces frais, mais ils sont limités. La piste la plus efficace consiste à négocier le prix du bien lui-même, puisque la plupart des frais sont calculés proportionnellement au prix de vente. Baisser le prix de 10 000 €, c’est économiser environ 700 à 800 € de frais.
Une autre piste concerne la répartition du prix entre le bâtiment et le mobilier. Dans une vente meublée, une partie du prix peut être affectée aux meubles, qui ne sont pas soumis aux mêmes droits de mutation. Cette pratique doit cependant rester raisonnable et conforme à la valeur réelle des biens, sous peine de redressement fiscal.
La négociation des émoluments du notaire, en revanche, n’est pas possible. Le barème est fixé par l’État et s’applique à tous les offices sans exception. Ce que vous pouvez négocier, c’est le prix du bien et les conditions de la vente, pas la rémunération du notaire.
Certains départements proposent des taux réduits pour les primo-accédants, notamment dans le cadre de la loi de finances 2025 qui prévoit une exception pour cette catégorie d’acheteurs jusqu’au 31 mars 2028. Si vous achetez votre première résidence principale, renseignez-vous sur les dispositifs applicables dans votre département.
Ce qu’il faut retenir avant de signer
Les frais de notaire dans l’ancien représentent une somme considérable, souvent sous-estimée par les acheteurs. Avec un taux moyen de 7 à 8 % du prix, ils pèsent lourd dans le budget total et doivent être intégrés au plan de financement dès la première estimation. La part des taxes y est écrasante : 80 % du montant versé ne va ni au notaire ni à son équipe, mais à l’État et aux collectivités.
Avant de vous engager, demandez au notaire un décompte détaillé et personnalisé de ces frais. Chaque dossier est différent, et les variations départementales comme la nature exacte du bien peuvent faire bouger le montant final de plusieurs centaines d’euros. Cette précaution, simple à obtenir, évite les découvertes désagréables au moment de la signature et permet d’aborder l’achat avec un budget réellement maîtrisé.