Au programme de cet article
Une vitre brisée, c’est d’abord un trou dans votre enveloppe domestique. Avant même de penser au remboursement, il faut stopper l’aggravation : le froid qui s’engouffre, la pluie qui ruisselle sur le rebord, un passant qui pourrait se blesser. Voici les cinq gestes à enchaîner dans l’ordre, de la sécurisation immédiate jusqu’à la déclaration à l’assureur.
1. Sécuriser la zone sans se blesser
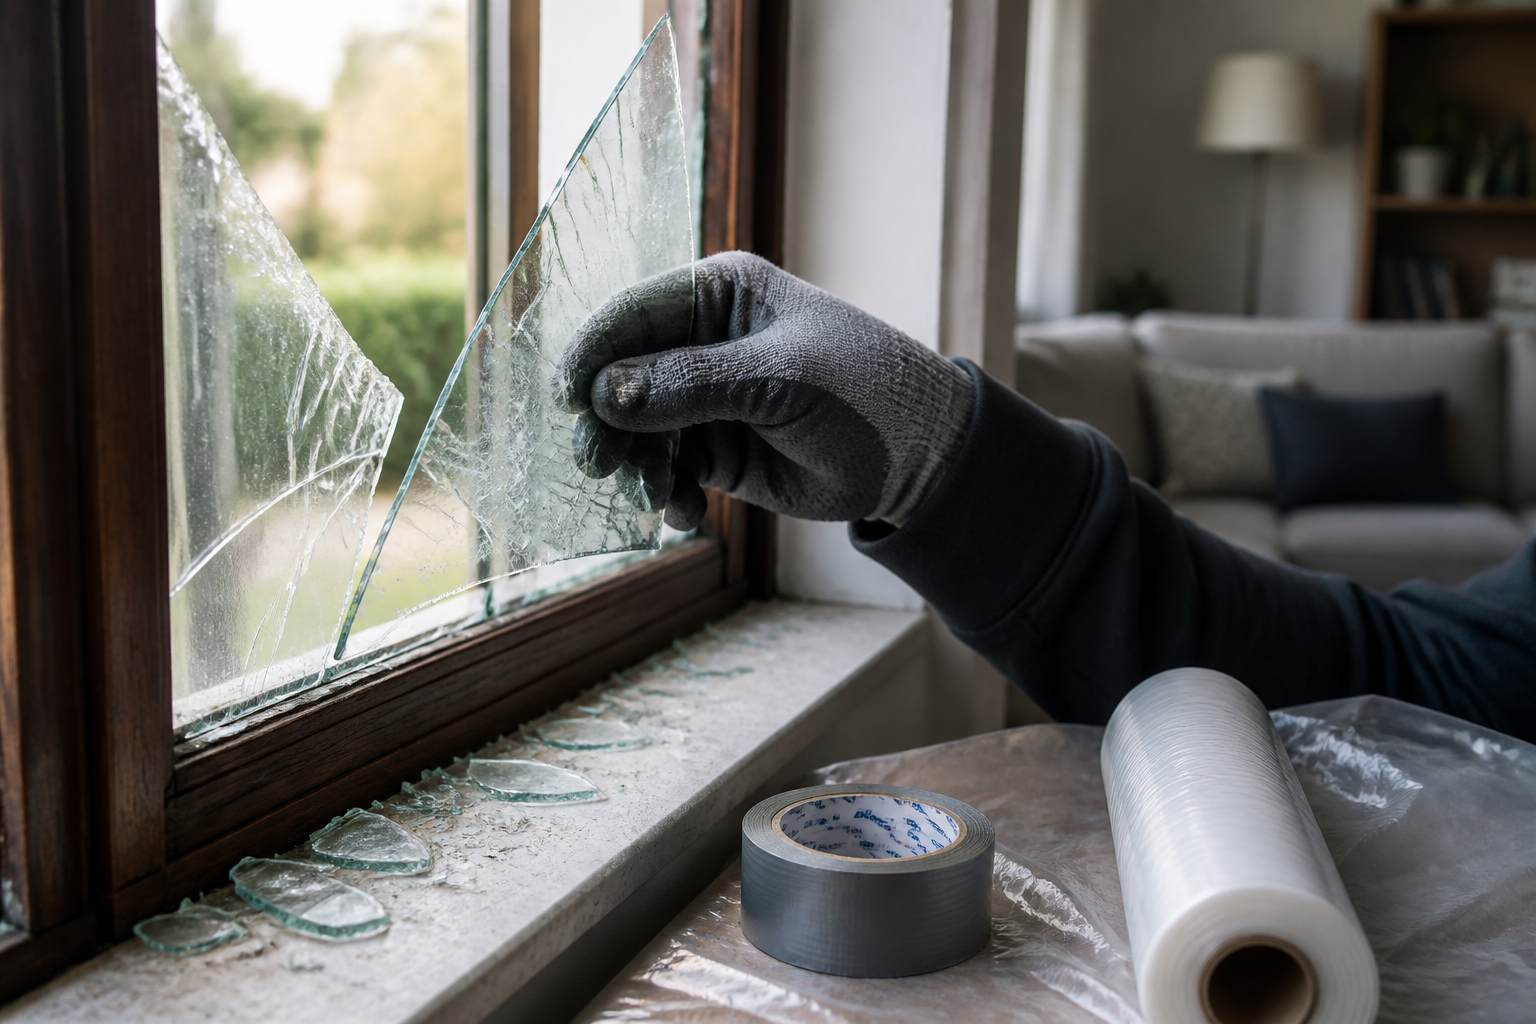
Les premiers gestes sont ceux du bon sens, mais ils évitent des dizaines de points de suture. Enfilez des gants épais – des gants de jardinage ou de chantier font l’affaire – avant de toucher aux débris. Retirez délicatement les morceaux de verre qui menacent de tomber, puis balayez le sol pour que personne ne marche dedans, enfant ou animal compris. Ne jetez rien tout de suite : les plus gros fragments peuvent être conservés pour l’expert si l’assureur les réclame.
2. Poser une protection temporaire efficace
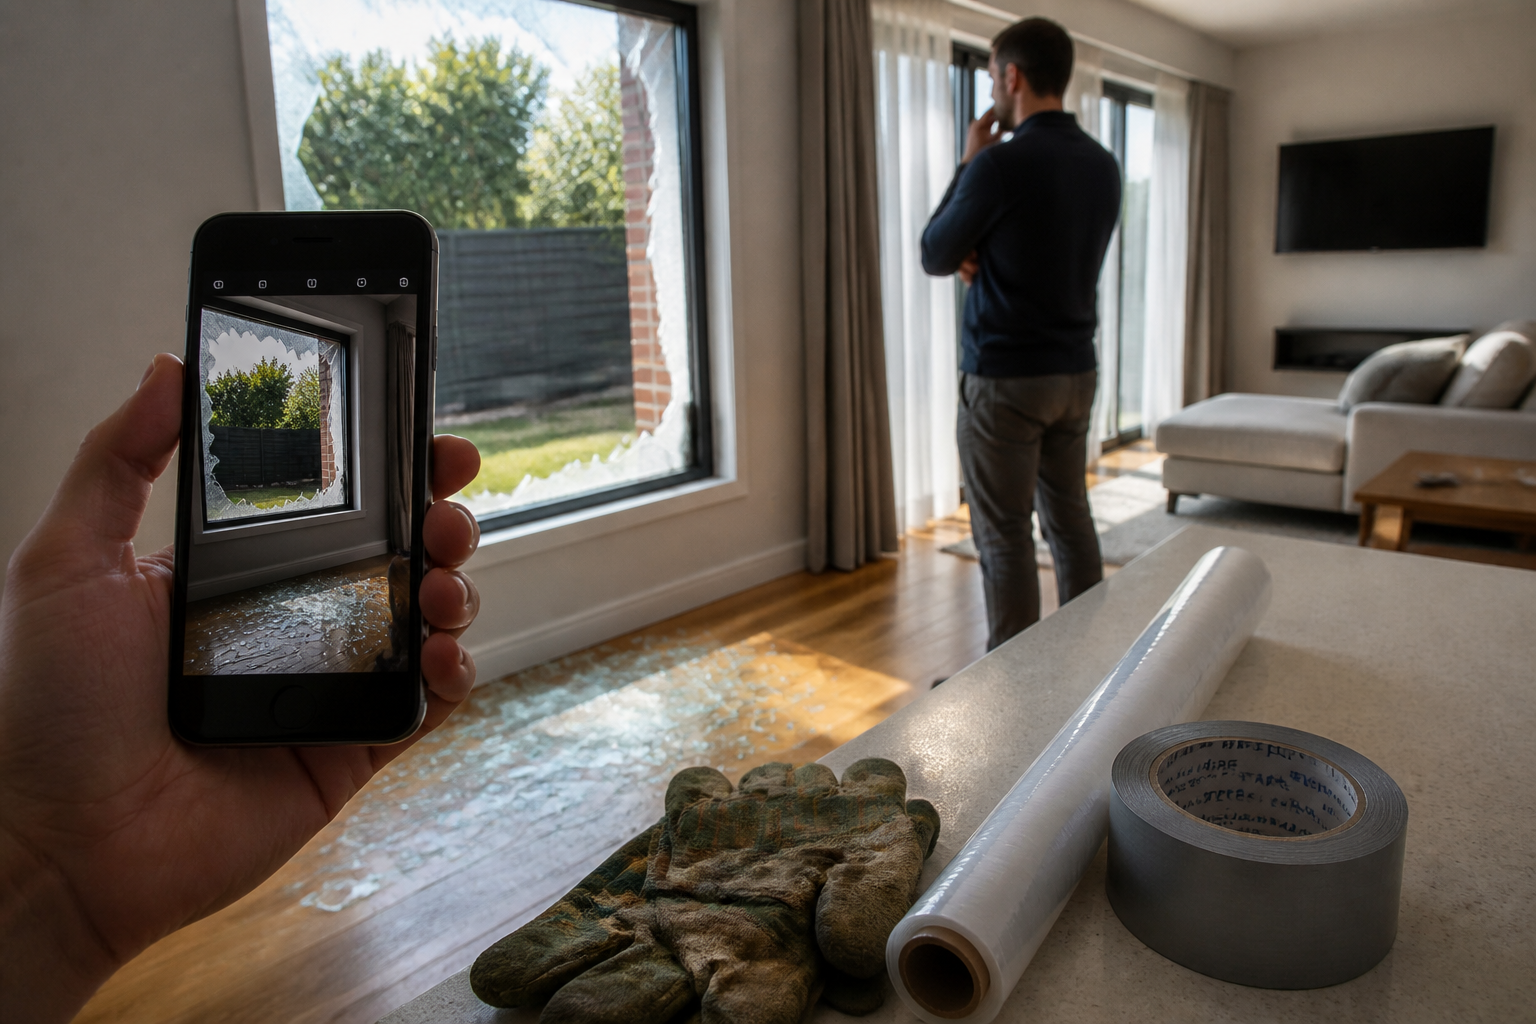
Une fois le verre retiré, il faut boucher le trou. La solution la plus solide en attendant le vitrier est le film polyéthylène, souvent vendu sous la marque Polyane dans les grandes surfaces et magasins de bricolage. Il est souple, résistant et imperméable.
Voici comment le poser correctement :
- Nettoyez l’encadrement pour enlever les restes de mastic et les éclats de verre.
- Découpez un morceau de film plus large que l’ouverture, pour qu’il dépasse de chaque côté.
- Fixez-le avec du ruban adhésif large (type chatterton) ou des agrafes si le cadre est en bois.
Si vous n’avez pas de polyéthylène sous la main, vous pouvez utiliser du carton épais – mais il ne tiendra pas sous la pluie – ou du contreplaqué. Le contreplaqué se cloue bien sur un cadre en bois, mais il est beaucoup plus difficile à fixer sur du PVC ou de l’aluminium. Dans tous les cas, prenez des photos des dégâts avant de calfeutrer : votre assureur vous les demandera.
“Prenez des photos des dégâts avant de procéder au calfeutrage. Elles pourront vous être demandées par votre assureur.”
3. Contacter l’assurance dans les délais
Le réflexe numéro trois, c’est l’appel à votre assureur. Vous avez 5 jours ouvrés pour déclarer un bris de glace – sauf s’il s’agit d’une vitre cassée lors d’un cambriolage. Dans ce cas, le délai tombe à 2 jours et vous devez d’abord porter plainte au commissariat ou à la gendarmerie.
Avant de commander un vitrier, vérifiez votre contrat. Beaucoup d’assureurs ont une liste de réparateurs agréés et une assistance d’urgence qui peut envoyer quelqu’un rapidement. Si vous appelez un artisan de votre côté sans l’accord préalable de l’assurance, vous risquez de ne pas être remboursé, ou seulement partiellement.
4. Comprendre ce que couvre la garantie bris de glace
La garantie “bris de glace” est généralement incluse dans les contrats d’assurance habitation, mais son périmètre varie énormément. En standard, elle prend en charge les vitres des fenêtres et des portes-fenêtres, ainsi que les baies vitrées. Au-delà, tout se joue sur les options.
| Élément couvert | Inclus dans la garantie de base ? | Extension possible |
|---|---|---|
| Fenêtres et portes-fenêtres | Oui, généralement | Non |
| Véranda | Non, souvent | Oui, option spécifique |
| Panneaux photovoltaïques | Non | Oui, extension |
| Insert de cheminée | Non | Oui, extension |
| Miroirs, vitraux, lustres | Très rarement | Formules protectrices coûteuses |
| Aquarium, plaque vitrocéramique | Non | Déclaration obligatoire à la souscription |
Le montant de votre indemnisation dépend de deux choses : la franchise que vous avez choisie (de 0 à plusieurs centaines d’euros) et le plafond de remboursement prévu au contrat. Plus la franchise est élevée, moins votre cotisation est chère, mais plus vous paierez de votre poche en cas de sinistre.
5. Éviter les erreurs qui coûtent cher
Deux erreurs reviennent souvent. La première : ne pas déclarer un équipement spécifique à la souscription. Si vous avez une véranda, des panneaux solaires ou un aquarium et que vous ne les avez pas mentionnés dans votre contrat, l’assureur peut refuser l’indemnisation. La seconde : remplacer la vitre avant d’avoir l’accord de l’assurance. Même si le trou est béant et que vous voulez agir vite, un simple coup de fil à votre conseiller peut vous éviter une facture non remboursée.
Enfin, si la vitre a été brisée par effraction, ne touchez à rien avant le passage des forces de l’ordre. L’enquête et le constat de police sont indispensables pour que l’assurance traite le dossier en tant que vol.
Choisir son vitrier sans se faire avoir
Quand l’assurance a donné son feu vert, résistez à l’envie de prendre le premier numéro trouvé sur internet. Demandez plusieurs devis, comparez les prix et vérifiez que l’artisan est bien qualifié. Certains assureurs imposent un réparateur agréé pour appliquer le tarif négocié ; d’autres vous laissent libre, mais avec un plafond de remboursement. Dans tous les cas, gardez la facture : c’est elle qui servira de justificatif pour le remboursement final.
Le vrai point de vigilance, c’est la franchise. Si elle est élevée – 200 ou 300 euros – et que le remplacement de la vitre ne coûte que 150 euros, vous n’aurez rien à toucher. À l’inverse, pour une baie vitrée de plusieurs mètres carrés, la facture peut dépasser 1 000 euros et l’assurance devient alors très utile. Relisez votre contrat maintenant, pas après la casse : vous saurez si vous devez augmenter votre couverture ou, au contraire, si vous pouvez vous contenter d’une franchise plus haute pour réduire votre prime.